
Harta Bisa “Dibawa Mati”, Perencanaan Keuangan Syariah Ini Ungkap Caranya
Harta Bisa “Dibawa Mati”, Perencanaan Keuangan Syariah Ini Ungkap Caranya


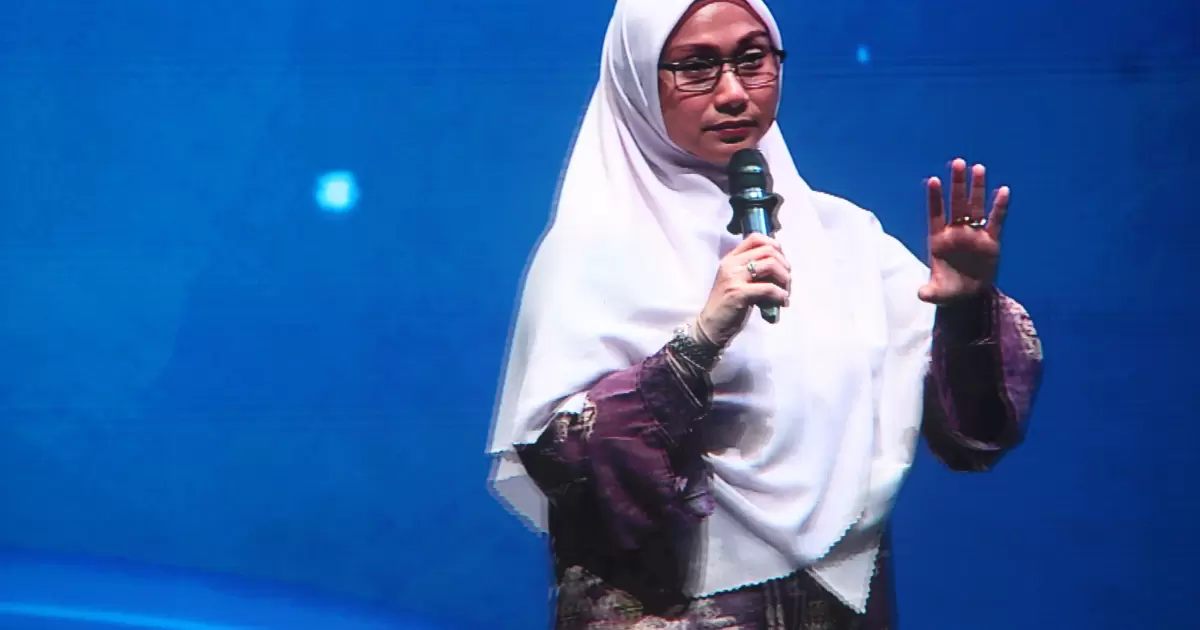
Jakarta, MUI Digital — Ungkapan “harta tidak dibawa mati” sudah akrab di telinga masyarakat. Namun, menurut perencana keuangan syariah Dewi R.D. Amelia, CFP atau akrab disapa Dera Melia, seorang Muslim justru perlu memandang harta sebagai sesuatu yang bisa “dibawa mati”, yakni bila dikelola untuk tujuan yang manfaatnya sampai ke akhirat.
Pandangan tersebut sejalan dengan bidang yang ditekuni Dera, termasuk pendidikannya di bidang MSc Islamic Finance di Britania Raya. Menurutnya, mengelola harta bukan hanya tentang mencukupi kebutuhan hidup dan mempersiapkan masa depan, tetapi juga mengalokasikannya untuk kebaikan yang manfaatnya dapat menjadi bekal di akhirat.
Dera Melia menegaskan, maksud harta “dibawa mati” bukanlah makna harfiah. Konsep itu berangkat dari cara pandang seorang Muslim yang menjadikan dunia dan akhirat sebagai horizon kehidupannya.
“Dalam Islam, sebenarnya kita harus punya pemikiran bahwa yang namanya harta itu bisa dibawa mati. Bukan berarti nanti di kuburan kita dikubur bersama harta. Horizon kita kan dunia dan akhirat,” ujarnya saat diwawancarai tim MUI Digital di sela Talkshow Sahabat Ibu Cakap Literasi Keuangan Syariah (SICANTIKS) OJK dalam rangkaian Indonesia Sharia Economic Festival (ISEF) 2026, Sabtu (17/10/2026).
Perencana keuangan bersertifikat tersebut mengatakan, caranya adalah dengan menyiapkan pos anggaran khusus untuk kebaikan. Pos itu bisa berupa sedekah, infak, wakaf, dan membantu orang tua. Tujuan keuangan yang bernilai ibadah, seperti berhaji dan berumrah, juga termasuk di dalamnya.
“Bagaimana caranya kita mengelola keuangan supaya uang itu sampai di akhirat? Contohnya, kita punya anggaran untuk sedekah, wakaf, infak, dan membantu orang tua. Kita juga punya tujuan keuangan, seperti ingin berhaji atau berumrah. Kalau uang kita disiapkan untuk kebutuhan itu, manfaatnya juga bisa sampai ke akhirat,” jelasnya.
Dera membagi anggaran ke dalam tiga orientasi waktu. Today untuk kebutuhan saat ini. Tomorrow untuk persiapan masa depan melalui tabungan. Sementara the year after untuk bekal akhirat melalui zakat, infak, sedekah, dan wakaf.
Cara pandang tersebut, lanjut Dera, menjadi pembeda utama antara perencanaan keuangan syariah dan konvensional. Perbedaannya ada pada tiga hal.
Pertama, perencanaan keuangan syariah berorientasi pada falah, yaitu keberhasilan di dunia dan akhirat. Kedua, perencanaan keuangan syariah memperhitungkan kehidupan setelah kematian, sesuatu yang tidak menjadi pertimbangan dalam perencanaan konvensional.
Ketiga, perencanaan keuangan syariah menuntut pemilihan produk pembiayaan, investasi, dan proteksi yang sesuai syariah, yakni bebas dari riba, gharar atau ketidakjelasan dalam transaksi, serta maisir atau perjudian. Karena itu, masyarakat perlu memahami prinsip syariah sebelum memilih produk keuangan.
Dera juga mengajak masyarakat meninggalkan anggapan bahwa zakat, infak, sedekah, dan wakaf mengurangi harta. Ia mencontohkan, dalam cara pandang kapitalis, seseorang yang memiliki uang Rp10 juta lalu mengeluarkan Rp1 juta untuk zakat atau infak akan menganggap hartanya tinggal Rp9 juta.
Padahal, dalam Islam, harta yang dikeluarkan di jalan kebaikan justru menambah tabungan akhirat dan mendatangkan keberkahan.
“Jangan sampai kita sebagai Muslim menganggap bahwa yang namanya mengeluarkan zakat, infak, sedekah, dan wakaf itu mengurangi harta. Itu membersihkan harta dan membuat apa yang kita punya semakin berkah,” ungkapnya.
Dengan cara pandang tersebut, harta yang dimiliki seorang Muslim tidak berhenti manfaatnya di dunia, tetapi dapat menjadi bekal hingga akhirat.