Mengapa Restrukturisasi Sukuk tak Semudah Obligasi Konvensional? Berikut Penjelasannya
Mengapa Restrukturisasi Sukuk tak Semudah Obligasi Konvensional? Berikut Penjelasannya

Jakarta, MUI Digital— Kondisi pasar modal yang sedang mengalami tekanan dan penurunan Indeks Harga Saham Gabungan (IHSG) turut memberikan imbas signifikan terhadap industri keuangan syariah.
Salah satu tantangan krusial yang mengemuka adalah potensi pembatalan akad hingga risiko default (gagal bayar) pada instrumen sukuk korporasi.
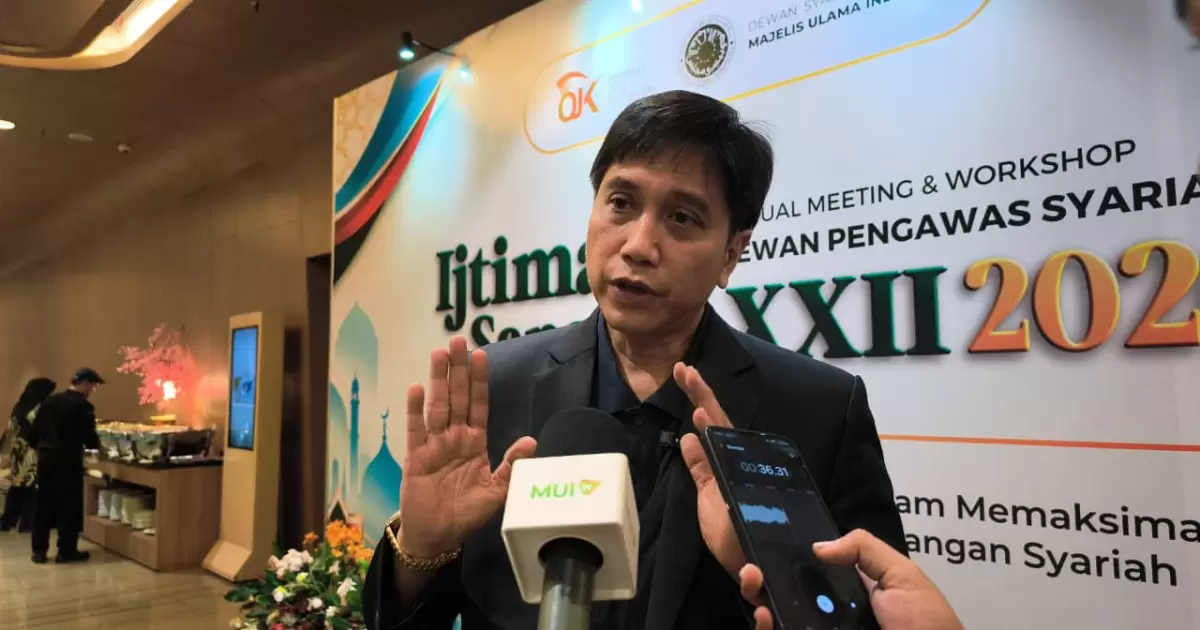
Wakil Bendahara Dewan Syariah Nasional Majelis Ulama Indonesia (DSN MUI), M Gunawan Yasni, menegaskan bahwa penanganan atau restrukturisasi instrumen syariah seperti sukuk yang sedang bermasalah jauh lebih kompleks ketimbang obligasi konvensional.
"Kalau di capital market konvensional, misalnya penerbitan obligasi, ketika ada masalah mereka tinggal minta turun bunganya. Kalau di syariah kan tidak semudah itu," ujar Gunawan di sela-sela gelaran Ijtima Sanawi XXII DSN MUI di Hotel Mercure Harmoni, Jakarta Pusat, Rabu (21/10/2026).
Gunawan menjelaskan bahwa instrumen syariah sangat memegang teguh asas kepastian hukum dan kepastian akad yang telah disepakati sejak awal penerbitan.
Oleh karena itu, penyesuaian nilai imbal hasil atau ijarah fee pada sukuk tidak bisa dilakukan secara sepihak maupun spontan.
"Misalnya kita bilang ijarah fee dari sukuknya dituruninlah, itu tidak bisa, karena sudah diperjanjikan di awal. Kalau mau merubah itu tidak segampang itu. Yang kejadian malah nanti akad daripada penerbitan sukuknya dengan sendirinya batal," paparnya.
Apabila akad penerbitan sukuk tersebut batal demi hukum, konsekuensinya pemitip atau emiten wajib membayar kembali dana pokok beserta imbal hasil yang tertunda.
Situasi inilah yang dinilai kerap menimbulkan permasalahan baru terkait perhitungan nominal pembayarannya.
"Batal berarti kan harus dibayar. Dibayar ada problem, bayar nominalnya berapa dan misalnya ijarah fee yang tertunda itu mau berapa dibayarnya. Nah, jadi di syariah ini out-nya terus terang tidak semudah merubah-rubah seperti di konvensional karena terkait kepastian akad," kata dia.
Dampak tekanan pasar modal ini dirasakan secara beragam oleh para emiten. Gunawan menyoroti bahwa potensi kendala pembayaran imbal hasil sukuk ini mayoritas membayangi penerbitan sukuk yang digunakan untuk pembiayaan proyek-proyek sektor infrastruktur, sementara emiten di sektor konsumsi (consumer goods) cenderung lebih stabil.
Menghadapi situasi sekompleks ini, DSN MUI telah memberikan pembekalan dan sinyal peringatan dini (early warning signal) kepada para Ahli Syariah Pasar Modal (ASPM) melalui rangkaian workshop pra Ijtima Sanawi berlangsung.
Para ASPM diharapkan mampu lebih cermat, pandai, dan responsif dalam mencarikan jalan keluar (makhraj) yang sesuai dengan kondisi masing-masing emiten tanpa melanggar prinsip-prinsip syariah.